Іпотека в доларах: чому заборонено
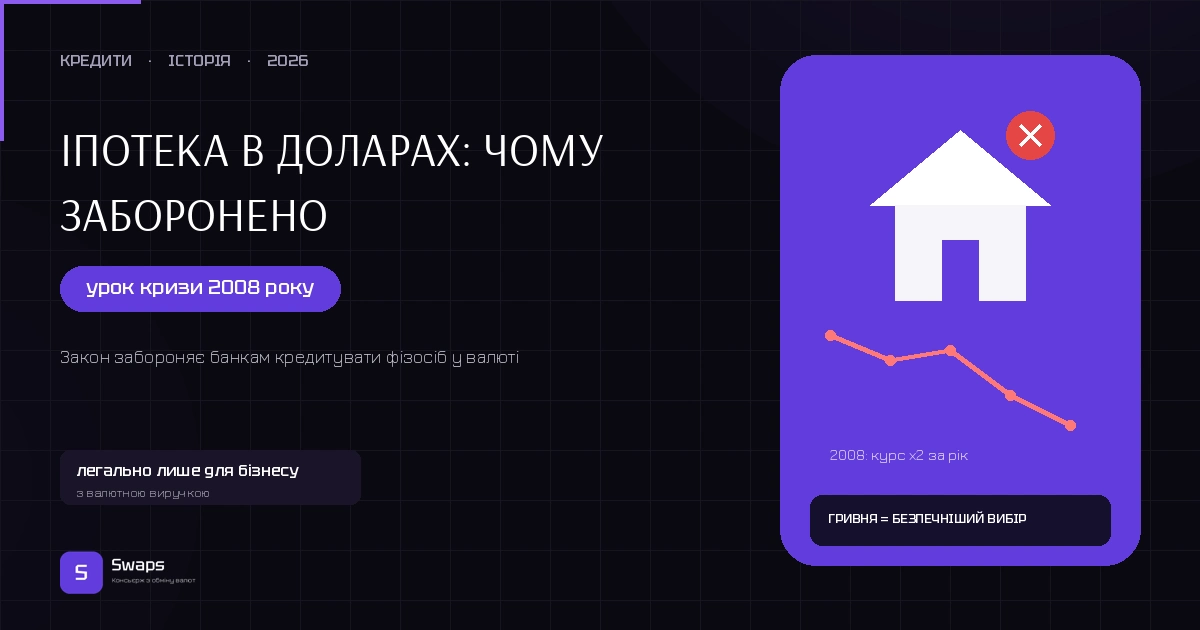
У 2008 році тисячі українців узяли іпотеку в доларах під привабливо низький відсоток, а вже за рік їхній щомісячний платіж у гривневому еквіваленті зріс удвічі через обвал курсу. Держава ввела мораторій на стягнення житла, який мав діяти два тижні, а розтягнувся на роки судових суперечок. Саме ця історична травма стоїть за сьогоднішньою законодавчою забороною видавати валютні кредити фізичним особам.
Чому банки в Україні не можуть кредитувати вас у доларах
Закон “Про споживче кредитування” прямо забороняє банкам видавати валютні позики фізичним особам. Це не тимчасове обмеження воєнного часу, а системне рішення, ухвалене на основі гіркого досвіду валютної іпотечної кризи, коли позичальники, які отримували дохід у гривні, виявились беззахисними перед курсовим ризиком, який вони самі не могли ні контролювати, ні прогнозувати.
Легальний доступ до валютного фінансування залишився тільки для бізнесу, ФОП і товариств з обмеженою відповідальністю, які мають підтверджену валютну виручку. Логіка тут інакша: якщо компанія отримує дохід саме в доларах чи євро, кредит у тій самій валюті природно хеджує курсовий ризик, оскільки і доходи, і зобов’язання рухаються синхронно.
Три шляхи, якими доларове фінансування все ж існує
Ринок не зник повністю, він трансформувався. Перший шлях, небанківські фінансові компанії, які видають позики під заставу, формально оформлюючи угоду в гривні, але жорстко прив’язуючи суму до поточного курсу долара на момент кожної виплати. Юридично це гривневий кредит зі змінною, курсово прив’язаною сумою, а не класичний валютний кредит у забороненому розумінні закону.
Другий шлях, кредити для юридичних осіб із зовнішньоекономічною діяльністю: єдина категорія, яка має прямий легальний доступ до валютного фінансування, оскільки закон, що забороняє валютне кредитування, стосується саме споживчого кредитування фізичних осіб, а не корпоративних позик.
Третій шлях, кредити чи позики, що надходять з-за кордону безпосередньо на рахунок резидента в українському банку, регульовані окремим механізмом граничної суми, запровадженим НБУ з 2026 року.
Новий механізм граничної суми з 2026 року
З 13 січня 2026 року НБУ ввів поняття граничної суми, спеціального ліміту, у межах якого резидент має право здійснювати дозволені валютні операції з погашення зовнішнього кредиту чи позики. Гранична сума розраховується як усі валютні кошти, що фактично надійшли з-за кордону в Україну як кредит, мінус усі кошти, які резидент уже переказав за кордон у межах цього ж ліміту.
Це означає, що кожне часткове погашення основної суми кредиту зменшує доступну граничну суму відповідно, створюючи прозорий, контрольований канал для повернення саме того капіталу, який реально надійшов ззовні, без можливості використати цей механізм для виведення додаткових коштів понад отриману суму.
Чому валютна іпотека 2008 року стала масовою катастрофою
Механізм кризи був простим і жорстоким одночасно: позичальники брали кредит у доларах, оскільки відсоткова ставка виглядала суттєво нижчою за гривневі альтернативи, а банки охоче видавали такі позики, не завжди адекватно пояснюючи клієнтам масштаб потенційного курсового ризику. Коли гривня різко девальвувала, щомісячний платіж у перерахунку на реальний дохід позичальника, який отримувався в гривні, зростав пропорційно курсу, часто вдвічі й більше.
Мораторій на стягнення заставного житла, введений як тимчасовий захід на два тижні для підготовки законопроєкту про реструктуризацію, розтягнувся на роки саме тому, що знайти справедливе рішення, яке б не зруйнувало ні позичальників, ні банківську систему, виявилось значно складніше, ніж здавалось спочатку.
Що це означає практично для людини сьогодні
Якщо вам пропонують “вигідний кредит у доларах” як фізичній особі поза описаними легальними каналами, це привід для серйозної настороги: або схема порушує законодавство, або вона насправді структурована як гривневий кредит із прихованою валютною прив’язкою, яка несе той самий ризик, що і класична валютна іпотека 2008 року, просто під іншою юридичною формою.
Для бізнесу з реальною валютною виручкою ситуація інакша: доларовий кредит для компанії, яка й заробляє в доларах, залишається раціональним фінансовим інструментом, оскільки природно узгоджує валюту доходів і зобов’язань.
Урок доларизації для звичайних заощаджень
Дослідники фінансової доларизації економіки України зазначають, що зниження частки валютних депозитів і кредитів у фінансовій системі загалом сприяє стабільності, зменшуючи вразливість економіки до курсових шоків. Це той самий принцип, що стоїть за забороною валютного споживчого кредитування: чим менше невідповідностей між валютою доходу і валютою зобов’язань у масштабах усієї економіки, тим стійкіша система в кризові періоди.
Практичний висновок для планування великих покупок
Якщо потрібне велике фінансування, наприклад на житло, і ваш дохід у гривні, гривневий кредит із самого початку узгоджує валюту доходу і зобов’язань, усуваючи ризик, який знищив тисячі сімей у 2008-2009 роках. Бажання скористатись нижчою номінальною ставкою валютного фінансування варто зважувати проти реального ризику непередбачуваного курсового руху на весь термін кредиту, часто 15-20 років.
Як SWAPS вписується в цю картину
Якщо ви накопичуєте власний капітал у валюті замість кредитування, щоб згодом конвертувати заощадження для великої покупки, варто робити це поетапно і на прозорому курсі. У SWAPS можна перевірити актуальні умови на сайті swaps.com.ua, плануючи накопичення без залежності від кредитних валютних ризиків.
FAQ
Чи можна взагалі законно взяти кредит у доларах як фізична особа в Україні?
Ні, закон “Про споживче кредитування” прямо забороняє банкам видавати такі позики фізичним особам. Легальний доступ до валютного фінансування мають лише бізнес-суб’єкти з підтвердженою валютною виручкою.
Що таке гривневий кредит з прив’язкою до курсу долара і чи законний він?
Це схема, коли угода формально оформлена в гривні, але сума виплат перераховується відповідно до курсу долара на момент кожного платежу. Формально це не порушує заборону на валютне кредитування фізосіб, але несе аналогічний курсовий ризик.
Чому банки взагалі не хочуть повертатись до валютного кредитування фізичних осіб?
Через законодавчу заборону і історичний досвід кризи 2008-2009 років, коли масові валютні дефолти позичальників створили системні проблеми для банківського сектору в цілому.
Чи стосується заборона валютного кредитування бізнесу так само, як фізичних осіб?
Ні, юридичні особи із зовнішньоекономічною діяльністю і підтвердженою валютною виручкою мають легальний доступ до кредитування у валюті, оскільки ризик там природно хеджується збігом валюти доходів і зобов’язань.
Поділитись новиною: