ФОП груп 1-2 чи 3: валютні відмінності
ФОП першої і другої груп єдиного податку працюють переважно з готівкою і гривнею, тоді як третя група відкрита для валютних розрахунків із іноземними контрагентами майже без обмежень. Ця різниця визначає не тільки повсякденну бухгалтерію, а й те, як саме кожна група може законно отримувати і використовувати валюту.
Чому валютні операції по-різному доступні різним групам
Перша і друга групи єдиного податку орієнтовані на роботу з населенням і невеликий внутрішній бізнес: перукарні, дрібна роздрібна торгівля, побутові послуги. Самі умови цих груп, обмежений річний дохід, обмежене коло видів діяльності, роблять валютні розрахунки з іноземними контрагентами радше винятком, ніж типовою практикою.
Третя група єдиного податку не має таких обмежень щодо видів діяльності і дозволяє суттєво вищий річний дохід, тому саме вона стала стандартним вибором для фрілансерів, ІТ-фахівців та інших підприємців, які регулярно отримують оплату від іноземних клієнтів.
Ліміти на перекази, що діють з середини серпня 2026 року
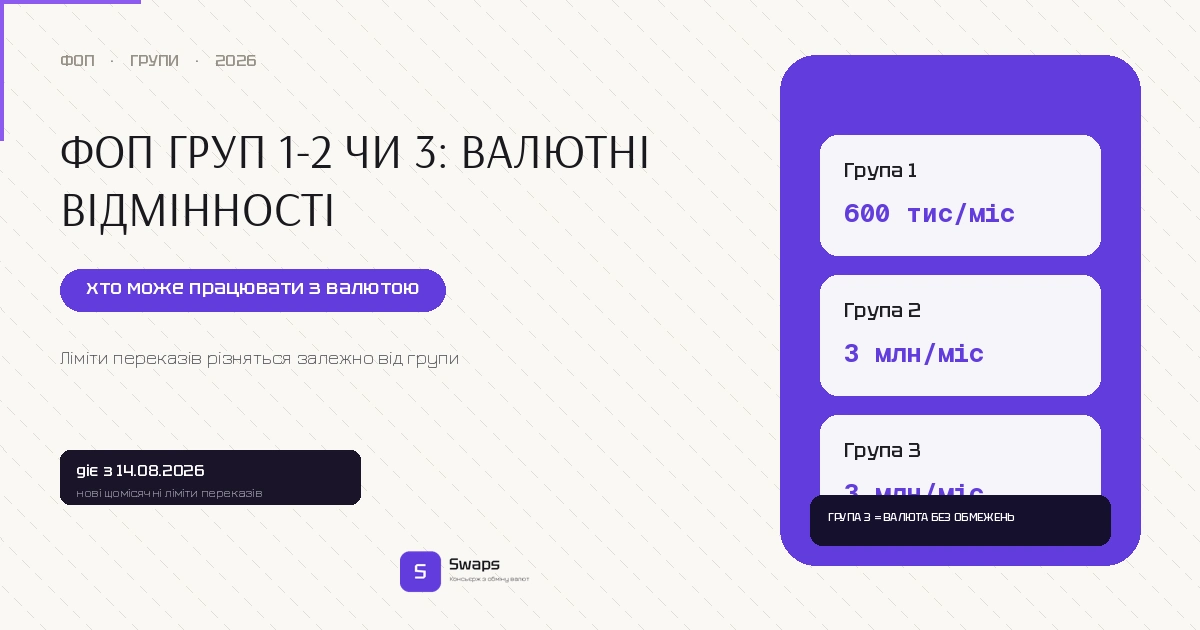
Із 14 серпня 2026 року для ФОП встановлені конкретні щомісячні ліміти на вихідні перекази: до 600 тисяч гривень на місяць для першої групи, і до 3 мільйонів гривень на місяць для другої і третьої груп. Ці ліміти стосуються переказів з рахунку ФОП, а не отримання коштів, тому саме отримання валютної виручки третьою групою під ці обмеження прямо не підпадає.
Для юридичних осіб з 14 серпня діє окремий ліміт до 5 мільйонів гривень на місяць, який після 14 листопада 2026 року знизиться до 2 мільйонів, це показує загальний тренд на поступове звуження лімітів для юросіб порівняно з фізичними підприємцями.
Як третя група отримує і обліковує валютний дохід
Дохід ФОП-єдинника третьої групи, отриманий в іноземній валюті, перераховується у гривню за офіційним курсом НБУ, що діяв на дату фактичного надходження коштів на валютний рахунок. Ця сума стає базою для нарахування єдиного податку, а подальші курсові коливання, поки валюта лежить на рахунку до конвертації, не оподатковуються.
Обов’язковий продаж валютної виручки повністю скасовано, поточна ставка становить 0%, тому підприємець самостійно вирішує, коли і чи взагалі конвертувати отриману валюту в гривню.
Чи можуть перша і друга групи взагалі отримувати валюту
Формальної заборони на одноразове чи рідкісне отримання валютного платежу немає, але практично для першої і другої груп це нетипова ситуація, яка може привернути додаткову увагу банку через невідповідність типовому профілю діяльності. Якщо основна діяльність підприємця першої чи другої групи раптово починає включати регулярні валютні надходження від іноземних контрагентів, це може бути сигналом для переходу на третю групу, яка структурно краще підходить під такий формат роботи.
Практичні відмінності в повсякденній роботі
Для першої і другої груп типова операція, це отримання готівки чи безготівкового платежу в гривні від українських клієнтів, без потреби у валютному рахунку взагалі. Відкриття валютного рахунку для таких підприємців радше виняток, пов’язаний з конкретною разовою потребою, ніж стандартна практика.
Для третьої групи, орієнтованої на зовнішньоекономічну діяльність, валютний рахунок, реєстрація на платформах на кшталт Payoneer чи Wise, і регулярна робота з іноземними інвойсами, це звична частина щоденного бізнес-процесу.
Що робити при переході з готівкового бізнесу на роботу з валютою
Якщо підприємець першої чи другої групи планує почати системну роботу з іноземними клієнтами, найпростіший крок, звернутись до бухгалтера чи податкового консультанта для оцінки, чи варто переходити на третю групу до початку регулярних валютних операцій, а не вже постфактум, коли виникли складнощі з облікуванням доходу чи ліміти виявились затісними для нового формату діяльності.
Конвертація валютної виручки в готівку для будь-якої групи
Незалежно від групи єдиного податку, якщо підприємець вирішив конвертувати частину валютної виручки в готівку для особистих чи бізнес-потреб, варто зробити це на актуальному і прозорому курсі. У SWAPS можна перевірити умови на сайті swaps.com.ua перед конвертацією, незалежно від того, до якої групи єдиного податку належить ваш бізнес.
FAQ
Чи може ФОП першої групи отримати оплату від іноземного клієнта?
Формальної заборони немає, але це нетипова ситуація для цієї групи, яка орієнтована на роботу з населенням і обмежена видами діяльності. Регулярні валютні операції краще підходять третій групі.
Який ліміт на перекази діє для другої групи з серпня 2026 року?
До 3 мільйонів гривень на місяць, той самий ліміт, що й для третьої групи, на відміну від першої групи, для якої ліміт становить 600 тисяч гривень.
Чи потрібно платити податок з курсової різниці, якщо валюта лежить на рахунку ФОП кілька місяців?
Ні, для платників єдиного податку курсові коливання після дати фактичного зарахування коштів не включаються до оподатковуваного доходу, він уже зафіксований за курсом на момент надходження.
Коли варто переходити з першої чи другої групи на третю?
Якщо плануєте регулярну роботу з іноземними клієнтами чи очікуєте дохід, який перевищує обмеження першої чи другої груп, варто проконсультуватись з бухгалтером щодо переходу на третю групу заздалегідь, до початку такої діяльності.
Поділитись новиною: