Мультивалютний рахунок чи один банк: що обрати в 2026
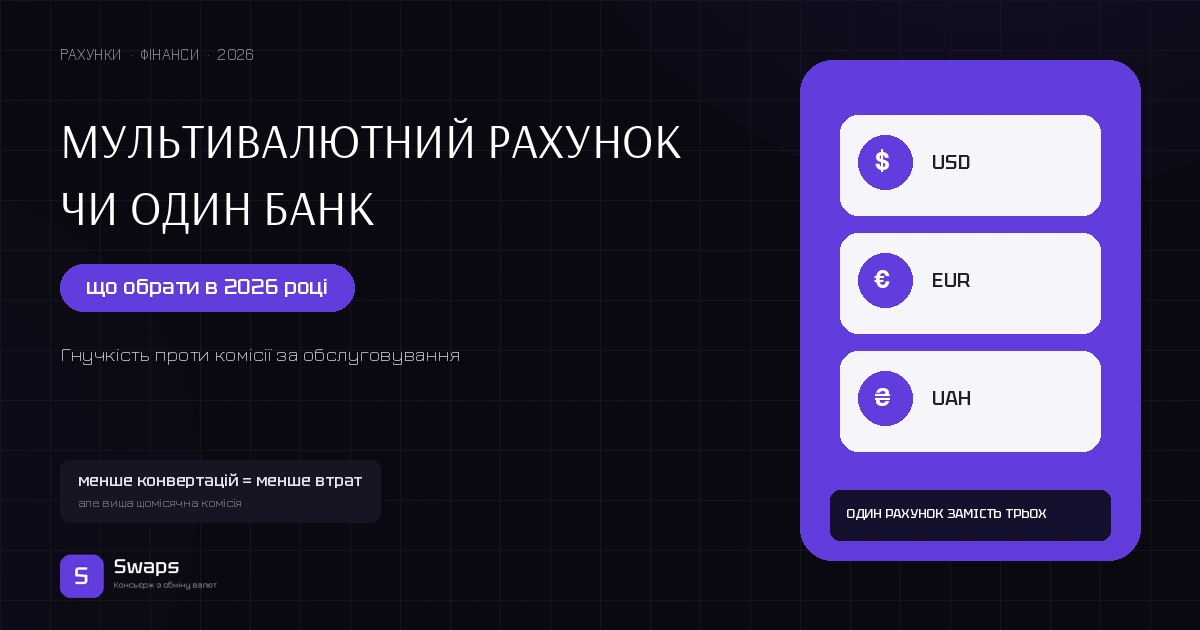
Один мультивалютний рахунок може замінити кілька окремих валютних рахунків одразу, і саме в цьому головна економія: банки зазвичай стягують комісію за обслуговування кожного рахунку окремо, тому чим більше окремих рахунків, тим вищі сукупні витрати на їх утримання.
Як влаштований мультивалютний рахунок
На відміну від звичайного валютного рахунку, який тримає кошти лише в одній валюті, мультивалютний дозволяє зберігати долари, євро і гривню одночасно на єдиному рахунку. Кошти зараховуються саме в тій валюті, в якій були надіслані, без автоматичної конвертації в момент отримання.
Це усуває комісію за проміжну конвертацію, яка виникає, коли переказ у євро надходить на доларовий рахунок і банк автоматично перераховує суму в долари ще до того, як власник рахунку встиг вирішити, чи потрібна йому взагалі ця конвертація.
Коли автоматична конвертація все ж спрацьовує
Якщо ви розраховуєтесь у валюті, якої немає на рахунку, наприклад в євро, а кошти є тільки в доларах чи гривні, система проведе автоматичну конвертацію за поточним курсом у момент оплати. Це зручно тим, що операція проходить миттєво без ручного втручання, але курс конвертації в такий момент не завжди найвигідніший порівняно з тим, який можна отримати, свідомо обравши час і спосіб обміну заздалегідь.
Головні переваги для активного користувача
Гнучкість, це можливість оплачувати товари й послуги в будь-якій країні світу без потреби заздалегідь думати, яка саме валюта знадобиться. Для тих, хто часто подорожує, працює з іноземними клієнтами чи отримує кошти з різних країн, це суттєво спрощує повсякденні фінансові операції.
Економія на конвертаціях, це другий вагомий плюс: кожна окрема операція обміну валюти супроводжується спредом чи комісією, і що менше проміжних конвертацій відбувається, то менше коштів втрачається на цих операціях протягом року.
Зручність звітності, актуальна передусім для підприємців: один рахунок з операціями в кількох валютах спрощує бухгалтерський облік порівняно з веденням кількох окремих валютних рахунків одночасно.
Недоліки, про які варто знати заздалегідь
Багато банків стягують підвищену комісію за обслуговування саме мультивалютних рахунків, особливо якщо залишок на рахунку невеликий. Перш ніж відкривати такий рахунок, варто порівняти тарифи кількох банків, оскільки різниця в щомісячній платі може перевищувати реальну економію на конвертаціях для клієнта з помірними обсягами операцій.
Коливання курсу впливають на загальну вартість активів на рахунку в перерахунку на одну базову валюту, а комісії за конвертацію в межах самого мультивалютного рахунку теж нікуди не зникають повністю, вони просто можуть бути нижчими за комісію окремого валютного обміну.
Коли простий валютний рахунок залишається кращим вибором
Якщо ваші фінансові потоки прості, наприклад одна зарплата в гривні і рідкісні поїздки за кордон раз чи два на рік, звичайний валютний рахунок чи навіть готівковий обмін перед конкретною поїздкою можуть виявитись економічно вигіднішими за щомісячну комісію мультивалютного рахунку, яка нараховується незалежно від активності.
Мультивалютний рахунок найкраще виправдовує себе саме за регулярної активності в кількох валютах: фрілансери з іноземними клієнтами, підприємці із зовнішньоекономічною діяльністю, люди з частими закордонними поїздками чи родичами, які регулярно надсилають перекази з-за кордону.
Практичний підхід: комбінація інструментів
Найбільш зважений варіант часто не полягає в категоричному виборі одного інструменту, а в поєднанні кількох: мультивалютний рахунок для регулярних операцій у кількох валютах плюс готівковий резерв, отриманий через обмінний пункт на вигідному курсі, для ситуацій, де потрібна саме фізична валюта, а не безготівковий залишок на рахунку.
Де перевірити курс перед конвертацією
Якщо потрібно перевести частину коштів з мультивалютного рахунку в готівку чи навпаки поповнити рахунок готівкою, варто заздалегідь звірити курс з ринковим, а не покладатись лише на внутрішній курс банку в момент операції. У SWAPS актуальний курс публікується на сайті swaps.com.ua, що дозволяє порівняти умови перед конкретною операцією.
FAQ
Чи варто відкривати мультивалютний рахунок, якщо я рідко подорожую?
Для рідкісних поїздок раз-два на рік звичайний валютний рахунок чи готівковий обмін перед конкретною подорожжю часто виявляються економічнішими за постійну комісію мультивалютного рахунку.
Чи можна тримати гривню разом із доларами і євро на одному мультивалютному рахунку?
Так, більшість мультивалютних рахунків підтримують одночасне зберігання гривні і кількох іноземних валют без потреби відкривати окремі рахунки для кожної.
Що відбувається, якщо на рахунку немає потрібної валюти для оплати?
Банк автоматично конвертує суму з наявної валюти за поточним курсом у момент оплати, це зручно, але курс такої автоматичної конвертації не завжди найвигідніший.
Як порівняти, чи вигідний конкретний мультивалютний рахунок особисто для мене?
Порахуйте орієнтовну щомісячну комісію за обслуговування і порівняйте її з сумою, яку ви реально економите на конвертаціях за типовий місяць ваших фінансових операцій.
Поділитись новиною: