Чому курс у банках різний
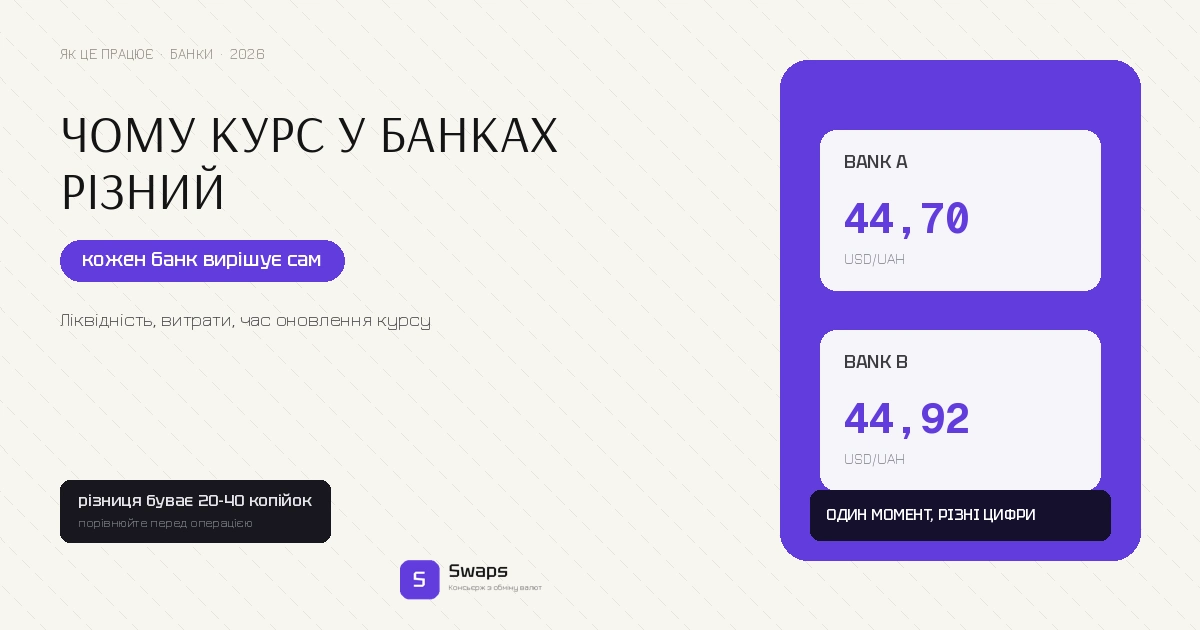
Відкрийте одночасно застосунки Monobank і ПриватБанку, і курс долара в них майже напевно буде різним, іноді на 20-40 копійок. Обидва банки працюють в Україні, обидва регулюються НБУ, але кожен встановлює власний комерційний курс самостійно. Розберемось, чому так відбувається і на що орієнтуватись при виборі.
Кожен банк встановлює курс сам
НБУ визначає лише офіційний курс, який використовується для звітності і розрахунків бюджету, а також межі допустимого відхилення комерційного курсу від нього. У межах цих дозволених рамок кожен банк самостійно вирішує, який курс купівлі і продажу пропонувати клієнтам, орієнтуючись на власну бізнес-модель, конкурентів і ситуацію на міжбанківському ринку.
Саме тому курс, це не єдине число, встановлене регулятором, а комерційна пропозиція конкретного банку, яка може відрізнятись від сусіда навіть у той самий момент часу.
Чому Monobank і ПриватБанк дають різний курс
Monobank працює повністю онлайн, без фізичних відділень, і це знижує операційні витрати: не потрібно оплачувати оренду приміщень чи утримувати велику мережу касирів. Ця економія частково транслюється в клієнтський курс, за оцінками користувачів, купити валюту в Monobank можна на 1-2% дешевше, ніж у банках з розгалуженою мережею відділень.
ПриватБанк, навпаки, має велику фізичну інфраструктуру і ширшу клієнтську базу, включно з готівковими операціями через відділення і термінали. Це впливає на структуру витрат і, відповідно, на комерційний курс, який банк може собі дозволити пропонувати.
Роль ліквідності і обсягу операцій
Різні банки мають різний обсяг валютних операцій. Банк з великим потоком клієнтів і високою ліквідністю може дозволити собі вужчий спред, оскільки заробляє на обсязі, а не на різниці в кожній окремій операції. Банк з меншим потоком, навпаки, часто закладає ширший спред, щоб застрахуватись від ризику зміни курсу, поки валюта “зависає” на балансі до наступного клієнта.
Курс оновлюється не одночасно у всіх банках
Курси в застосунках оновлюються кілька разів на день, але не синхронно: один банк може оновити курс уранці й тримати його стабільним до вечора, інший коригує його частіше, реагуючи на щогодинні зміни міжбанківського ринку. Через це в конкретний момент часу порівняння курсів двох банків показує знімок різних циклів оновлення, а не завжди актуальну різницю в стратегії.
Різниця між карткою ФОП і звичайною карткою
Окремий нюанс, який плутає багатьох підприємців: якщо у клієнта відкритий рахунок ФОП, застосунок може показувати різну ціну для оплати карткою і для продажу валюти окремою операцією. Це пов’язано з постановами НБУ щодо роботи банківської системи в умовах воєнного стану, які встановлюють окремі правила для переказу коштів із валютного рахунку ФОП на гривневий, порівняно зі звичайною оплатою карткою в магазині.
Як правильно порівнювати банки перед обміном
Найпростіший спосіб, відкрити кілька банківських застосунків одночасно і порівняти курс купівлі й продажу за той самий момент часу, а не покладатись на курс, який ви бачили вчора чи запам’ятали з попереднього візиту.
Альтернативний варіант, скористатись агрегатором на кшталт finance.ua чи minfin.com.ua, де курси кількох банків зведені в одну таблицю в реальному часі, це економить час порівняно з переключенням між окремими застосунками.
Чому готівковий курс в обмінному пункті може ще й відрізнятись від усіх банківських
Курс в обмінному пункті формується за схожою логікою, самостійно в межах дозволених НБУ рамок, але з урахуванням власної специфіки: витрат на інкасацію готівки, локальної конкуренції і поточного попиту саме на готівкові операції, які часто мають дещо іншу динаміку, ніж безготівкові банківські перекази.
У SWAPS актуальний курс на готівкові операції публікується на сайті swaps.com.ua, що дозволяє порівняти умови з банківськими застосунками заздалегідь, перш ніж вирішувати, де саме проводити операцію.
FAQ
Чи є “правильний” курс, а всі інші відхилення від нього неправильні?
Ні, офіційний курс НБУ, це орієнтир, а не обов’язкова ціна для комерційних операцій. Кожен банк і обмінник законно встановлює власний курс у межах дозволених відхилень.
Чому Monobank часто пропонує кращий курс за банки з відділеннями?
Через нижчі операційні витрати завдяки повністю онлайн-моделі роботи без фізичної мережі відділень і касирів, частина цієї економії транслюється в клієнтський курс.
Чи варто щоразу перевіряти кілька банків перед обміном?
Для невеликих сум різниця в кілька копійок на долар рідко варта витраченого часу. Для великих сум, від кількох тисяч доларів, порівняння кількох джерел перед операцією має сенс.
Чому картка ФОП показує інший курс, ніж звичайна картка в тому самому банку?
Через окремі правила НБУ для операцій з валютних рахунків ФОП, встановлені постановами про роботу банківської системи в умовах воєнного стану, які відрізняються від правил для звичайної оплати карткою.
Поділитись новиною: