USDT P2P чи обмінник: де ризик реально вищий
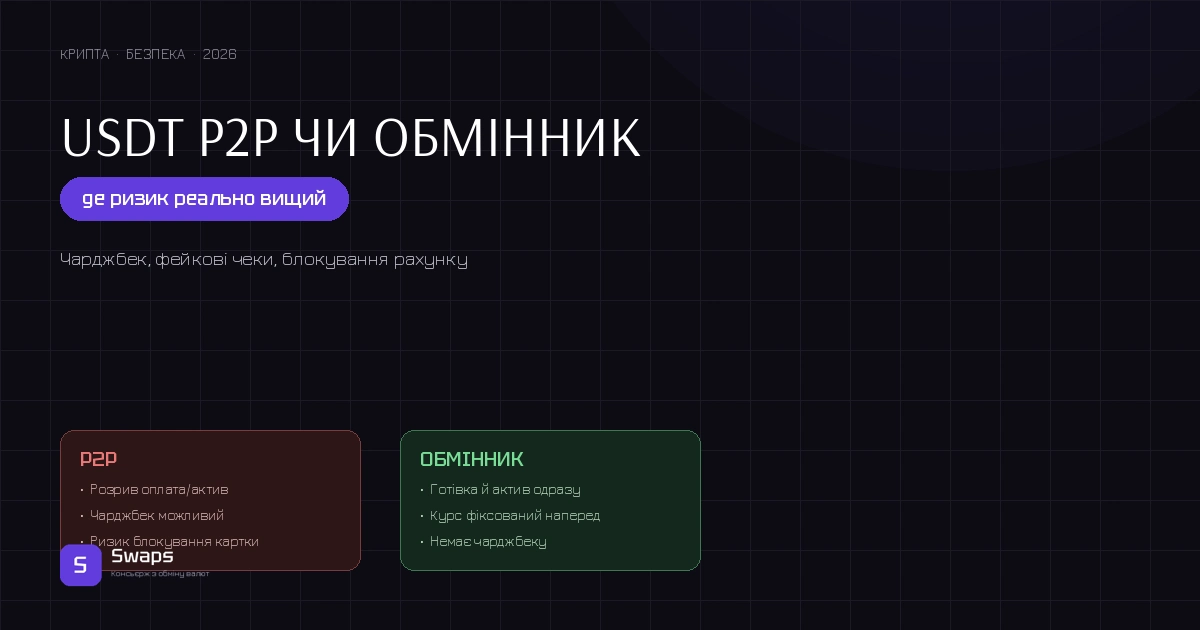
Криптовалютні шахрайства стабільно входять до топ-5 видів кіберзлочинів за кількістю звернень до кіберполіції України. Значна частина цих випадків пов’язана саме з P2P-угодами, прямим обміном між двома людьми через месенджери чи платформи-агрегатори. Порівняємо, де реально вищий ризик: у P2P-угоді чи в перевіреному офлайн-обміннику.
Як влаштований P2P-обмін
Механіка проста: один користувач хоче продати криптовалюту, інший, купити її за звичайні гроші. Платформа-агрегатор виступає технічним посередником: тимчасово блокує криптовалюту продавця в ескроу до моменту підтвердження оплати, а після підтвердження розблоковує кошти покупцю.
Головна причина популярності, ілюзія простоти: не потрібна складна верифікація, курс часто виглядає вигіднішим за біржовий, угода відбувається швидко. Саме ця простота і створює основну вразливість схеми.
Три поширені схеми обману в P2P
Підроблений чек про оплату: покупець надсилає фальшивий скріншот переказу, продавець бачить “підтвердження” і розблоковує криптовалюту з ескроу, але гроші на рахунок так і не надходять. Захист тут, перевіряти реальне надходження коштів безпосередньо в банківському застосунку, а не довіряти скріншотам чи SMS-сповіщенням.
Оплата з чужої картки: покупець переказує гроші, ви отримуєте підтвердження надходження і віддаєте криптовалюту, а через деякий час справжній власник картки через банк оскаржує платіж як шахрайський. Ви залишаєтесь і без грошей, і без крипти, оскільки банк списує кошти назад.
Маскування під надійного продавця: шахрай отримує доступ до акаунту з високим рейтингом і великою кількістю завершених угод, проводить кілька дрібних успішних операцій для довіри, а потім “кидає” на великій сумі. Високий рейтинг сам по собі не є стовідсотковою гарантією безпеки угоди.
Ризик блокування рахунку
Це ризик, про який рідко думають заздалегідь, але який стосується навіть повністю чесних P2P-угод. Банки в 2026 році суттєво посилили фінансовий моніторинг і краще розпізнають патерни, характерні для криптооперацій: однакові суми, перекази незнайомим фізособам, нетипова активність рахунку.
Регулярні P2P-перекази частіше потрапляють під підозру фінмоніторингу, ніж поодинокі операції. Наслідком може стати заморожування картки чи рахунку до з’ясування обставин, що само по собі створює значні незручності навіть без прямої втрати грошей.
Чому офлайн-обмінник структурно безпечніший
У перевіреному обмінному пункті з ліцензією операція відбувається особисто, в одному місці і в один момент часу: ви одночасно бачите готівку і підтверджуєте передачу криптовалюти, без розриву в часі між оплатою і отриманням, який використовують шахраї в дистанційних P2P-схемах.
Курс фіксується заздалегідь і не залежить від подальших дій контрагента: немає ризику, що “покупець” зникне після отримання активу чи оскаржить платіж заднім числом, оскільки готівкові гроші, на відміну від банківського переказу, не підлягають чарджбеку.
Ліцензований обмінник також несе репутаційну і юридичну відповідальність за операцію, тоді як анонімний контрагент з P2P-платформи чи Telegram-каналу може просто зникнути без жодних наслідків для себе.
Коли P2P все ж має сенс
P2P-формат виправданий переважно для великих сум чи нестандартних умов, наприклад, коли потрібна валюта, недоступна у звичайних обмінниках, або специфічний спосіб оплати. У таких випадках варто працювати виключно через верифіковані платформи з механізмом ескроу, а не через приватні домовленості в месенджерах, і уникати контрагентів з новими акаунтами та малою кількістю завершених угод.
Для регулярних операцій ризик накопичується швидше, ніж здається: кожна наступна угода з новим незнайомим контрагентом, це окремий шанс зіткнутись із шахрайською схемою чи потрапити під посилену перевірку банку.
Практичний висновок
Для разового невеликого обміну ризик P2P відносно невисокий. Але для будь-якої суми, яка для вас відчутна, особисто перевірений офлайн-обмін залишається структурно надійнішим варіантом: без розриву в часі між оплатою і отриманням, без залежності від репутації незнайомої людини і без ризику раптового блокування рахунку через спрацювання фінмоніторингу.
У SWAPS обмін USDT на готівку відбувається особисто у відділенні, з фіксацією курсу заздалегідь і без розриву між передачею активу і отриманням грошей. Деталі на сайті swaps.com.ua.
FAQ
Чи означає високий рейтинг продавця на P2P-платформі повну безпеку угоди?
Ні, високий рейтинг знижує ризик, але не усуває його повністю. Зловмисники іноді викуповують чи зламують акаунти з хорошою репутацією саме для того, щоб скористатись довірою на великій сумі.
Чому банк може заблокувати картку навіть після повністю чесної P2P-угоди?
Через спрацювання алгоритмів фінансового моніторингу, які аналізують патерни операцій: регулярність, суми, кількість різних контрагентів. Це відбувається автоматично і не завжди означає підозру саме у вас особисто.
Чи законний P2P-обмін криптовалюти в Україні?
Сама криптовалюта не є законним платіжним засобом в Україні, але її обіг прямо не заборонений. При значних обсягах операцій податкова може вимагати пояснення походження коштів.
Що безпечніше для великої суми: P2P чи офлайн-обмінник?
Для великих сум офлайн-обмін у перевіреному ліцензованому пункті структурно надійніший через відсутність розриву в часі між оплатою і отриманням і відсутність залежності від репутації незнайомого контрагента.
Поділитись новиною: