Диверсифікація заощаджень 2026
Універсальної відповіді на питання “у чому тримати заощадження у 2026 році” не існує, і будь-хто, хто дає таку відповідь одним словом, спрощує ситуацію. Але є конкретні цифри по кожному варіанту, гривня, долар, євро, які дозволяють порахувати, а не вгадувати.
Варіант перший: гривня на депозиті
Після підвищення облікової ставки НБУ до 15,5% наприкінці липня 2026 року банки почали конкурувати за вкладників активніше. Середні ставки за строковими депозитами тримаються в діапазоні 14-16% річних, а окремі банки після серпневих аукціонів депозитних сертифікатів пропонують до 18%.
Але номінальна ставка, це не те, що ви реально отримаєте. З відсотків утримується податок 23%, ПДФО плюс військовий збір, тому фактична дохідність при ставці 14% становить приблизно 10,8% річних. При прогнозованій НБУ інфляції до 10% за рік реальний приріст купівельної спроможності виявляється скромним, кілька відсотків, але додатним.
Головна перевага гривневого депозиту, передбачуваність і захист від інфляції в межах офіційного прогнозу. Головний ризик, курс гривні залежить від зовнішніх факторів, портової блокади, зовнішньої допомоги, які складно передбачити наперед, і депозитна ставка цей ризик не покриває.
Варіант другий: долар
Долар в серпні 2026 року тримається в діапазоні 44,7-45,7 грн, за базовим сценарієм більшості аналітиків. Долар не приносить відсоткового доходу сам по собі, якщо тримати його готівкою, але захищає від девальвації гривні, яка залишається структурним ризиком через скорочення експортної виручки і сезонний тиск.
За статистикою останніх 26 років, у 15 випадках із 26 гривня в серпні слабшала до долара в середньому на 1,15%. Це не гарантія на 2026 рік, але історична закономірність, яка додатково підкріплена поточними факторами, портовою блокадою і зростанням попиту бізнесу на валюту перед осінньо-зимовим сезоном.
Варіант третій: євро
Євро торгується ширше, 51-52,5 грн, через подвійну залежність від крос-курсу EUR/USD на глобальному ринку і від внутрішньої ситуації з гривнею. За останній рік євро зростав до гривні швидше за долар, приблизно на 14%, частково завдяки зміцненню пари EUR/USD.
Ширший коридор означає і більшу потенційну амплітуду руху в обидва боки. Євро логічно обирати, якщо у вас є витрати саме в цій валюті, поїздки в єврозону, навчання, розрахунки з європейськими партнерами, а не як універсальну заміну долару.
Практичний розподіл на прикладі
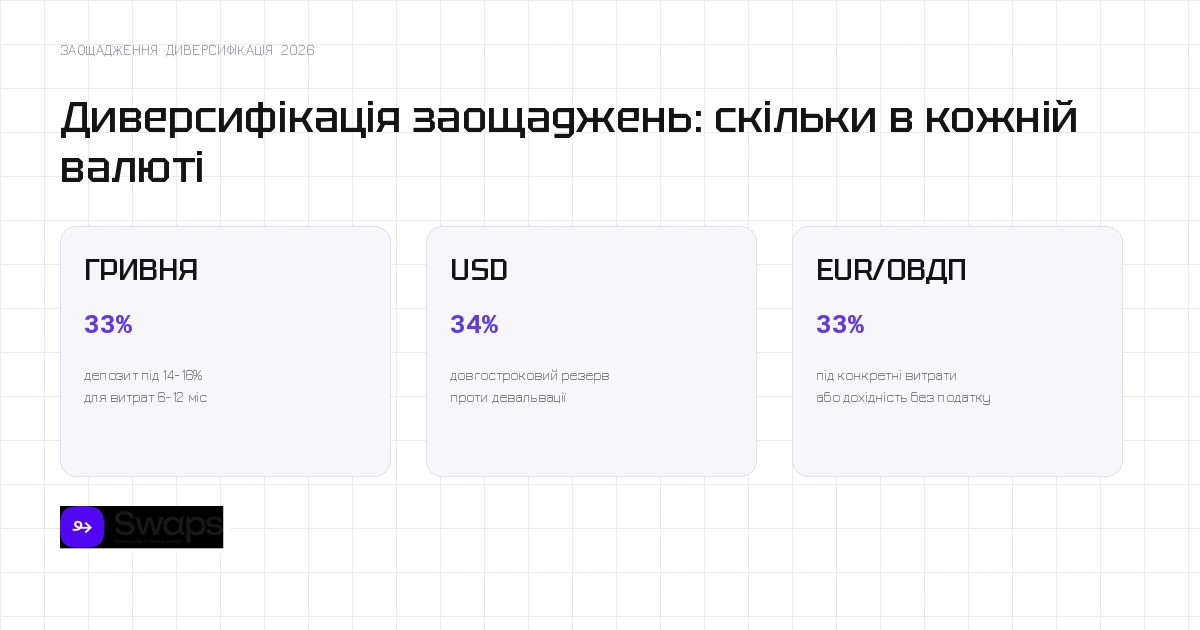
Уявімо, що у вас є 300 000 гривень вільних заощаджень без конкретної короткострокової мети. Один із розумних підходів до диверсифікації: третину, 100 000 грн, залишити в гривні на депозиті під поточні 14-16% для покриття запланових витрат найближчих 6-12 місяців. Другу третину, конвертувати в долари як довгостроковий резерв проти девальвації. Останню третину розподілити між ОВДП, якщо є горизонт 1-2 роки і не потрібна миттєва ліквідність, і невеликим запасом євро, якщо плануються витрати в цій валюті.
Це не універсальна формула, а ілюстрація принципу: жодна валюта чи інструмент не повинні займати 100% портфеля заощаджень, якщо мета, це збереження купівельної спроможності в умовах невизначеності.
Що враховувати при виборі пропорцій
Горизонт планування, це перше, на що варто орієнтуватись. Кошти, які знадобляться протягом кількох місяців, краще тримати в ліквідній і передбачуваній формі, гривня на депозиті чи навіть без нього. Кошти на довгий термін, від року і більше, можна розподіляти агресивніше між валютою і дохідними інструментами.
Друге, конкретні майбутні витрати. Якщо плануєте велику покупку в конкретній валюті, логічно вже зараз тримати частину заощаджень саме в ній, а не конвертувати в останній момент за менш вигідним курсом.
Третє, толерантність до ризику. Диверсифікація знижує ризик різкого падіння вартості всього портфеля через рух однієї валюти, але не усуває ризик повністю. Розподіл 50/30/20 чи 40/40/20 залежить від того, наскільки комфортно вам з коливаннями окремих частин портфеля.
Де конвертувати частину заощаджень
Якщо вирішили виділити частину коштів під валютний резерв, доларовий чи євровий, варто зробити це на актуальному курсі, а не поспіхом в останній момент. На сайті swaps.com.ua можна перевірити поточний курс і забронювати потрібну суму заздалегідь, а адреси відділень доступні за посиланням swaps.com.ua/#addresses.
FAQ
Яка пропорція гривні, долара і євро вважається оптимальною у 2026 році? Універсальної цифри немає, вона залежить від горизонту планування і конкретних цілей. Але повна відмова від диверсифікації, тримання всього в одній валюті чи інструменті, рідко буває оптимальним рішенням в умовах поточної невизначеності.
Чи варто повністю відмовитись від гривневих заощаджень на користь валюти? Ні, гривневий депозит під поточні 14-16% річних має сенс для коштів з коротким горизонтом і конкретними плановими витратами в гривні. Повна доларизація особистих заощаджень позбавляє вас дохідності, яку можна отримати від депозиту.
Що робити, якщо не можу вирішити, яку валюту обрати? Розділити суму між кількома варіантами замість спроби вгадати, яка валюта покаже кращий результат. Це знижує ризик і водночас не вимагає точного прогнозу майбутнього руху курсу.
Як часто варто переглядати розподіл заощаджень? Раз на кілька місяців, орієнтуючись на зміну обставин, нову інформацію про резерви НБУ, портову ситуацію, ставку і власні плани, а не щотижня під впливом коливань курсу на кілька копійок.
Поділитись новиною: