Купівля долара частинами: чи є сенс у стратегії DCA для звичайної людини
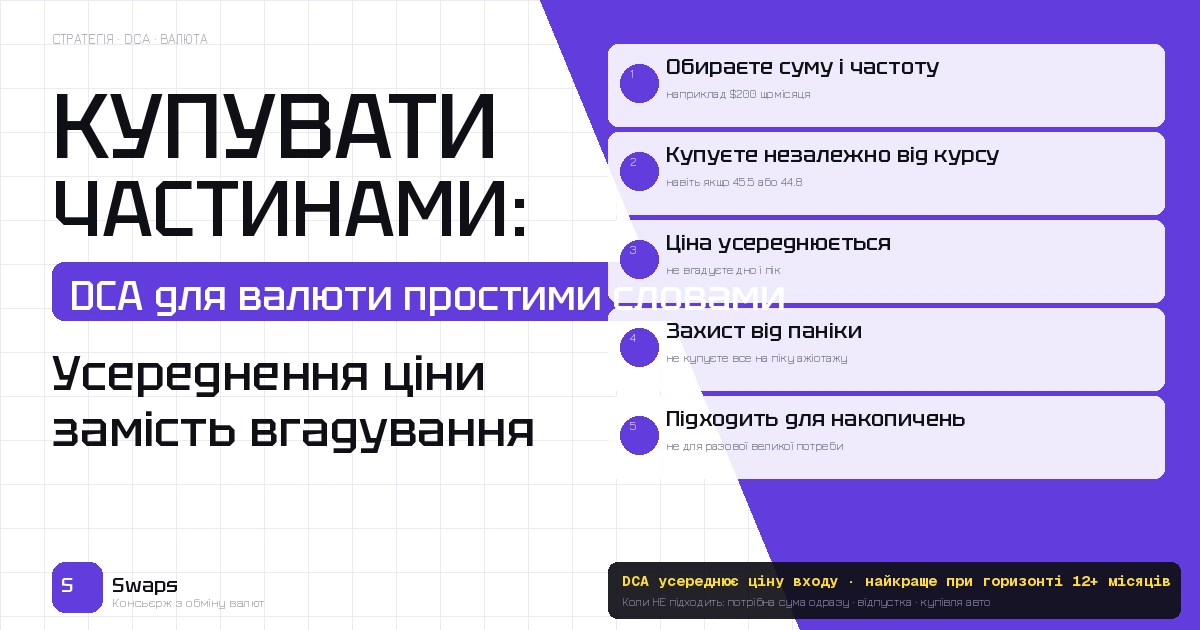
DCA — Dollar Cost Averaging, усереднення вартості. Звучить як щось для фондового ринку і трейдерів. Насправді це найпростіша стратегія для тих хто не хоче вгадувати курс і просто хоче накопичувати валюту без стресу. Пояснюємо як це працює на практиці і коли не підходить.
Актуальний курс — у Телеграм-каналі.
Що таке DCA простою мовою
Уявіть що ви вирішили купувати по $200 доларів кожного першого числа місяця — незалежно від того що відбувається з курсом. Якщо долар коштує 44.5 — купуєте. Якщо 45.8 — теж купуєте. Якщо раптом 43.2 — також купуєте.
Через рік у вас є $2 400 куплених за 12 різних курсів. Ваша середня ціна входу — щось посередині між усіма цими значеннями. Ви не купили все на піку (48 грн) і не купили все на дні (43 грн). Ваш результат — стабільний середній показник.
Саме в цьому цінність стратегії: вона знімає питання “купити зараз чи зачекати?” яке паралізує більшість людей і змушує або купувати на паніці (дорого) або не купувати взагалі (і пропускати зростання).
Реальний приклад для 2026 року
Уявімо людину яка купувала по $300 кожного місяця з лютого по серпень 2026 — сім місяців:
Лютий: 42.80 грн/$ — $300 за 12 840 грн. Березень: 44.34 — 13 302 грн. Квітень: 44.10 — 13 230 грн. Травень: 44.60 — 13 380 грн. Червень: 44.97 (рекорд) — 13 491 грн. Липень: 44.77 — 13 431 грн. Серпень: приблизно 45.20 — 13 560 грн.
Загалом витрачено: 93 234 грн. Куплено: 2100.Середняціна:44.40грн/2 100. Середня ціна: 44.40 грн/ . Поточна вартість при курсі 45.20: $2 100 × 45.20 = 94 920 грн. Прибуток у гривнях: плюс 1 686 грн або плюс 1.8%.
Це без урахування тих хто панічно купив все у червні при 44.97 і отримав гірший результат, або хто чекав “поки впаде до 43” і не купив взагалі.
Коли DCA підходить, а коли ні
Підходить якщо: накопичуєте валюту для заощаджень на 1-3 роки, немає конкретного горизонту для покупки авто або нерухомості, хочете захистити частину доходу від девальвації без стресу від щоденного спостереження за курсом, маєте регулярний дохід у гривні.
Не підходить якщо: потрібна конкретна сума на конкретну дату (відпустка, авто, нерухомість) — тоді краще купити всю суму заздалегідь і зафіксувати курс. Також не підходить якщо маєте велику суму прямо зараз і хочете вкласти — тоді або купуєте одразу, або розбиваєте на 2-3 частини за кілька тижнів, а не на рік.
Практична реалізація
Простіший спосіб: онлайн-обмін через банківський додаток раз на місяць. Мінус — ліміти суми і менш вигідний курс ніж в OTC-обміннику.
Кращий спосіб: раз на місяць бронюєте курс в OTC-обміннику, приїжджаєте і купуєте. Кращий курс, купюри 2013+, без лімітів суми.
Бронювання і купівля частинами щомісяця — swaps.com.ua. Відділення у Києві — на карті.
FAQ
Чи підходить DCA для євро так само як для долара? Так, логіка ідентична. Євро у 2026 навіть вигідніший для DCA через ширший потенціал зростання (EUR/USD рухається до 1.20), але й волатильніший — тобто коливання більші і стратегія усереднення особливо актуальна.
Скільки мінімально має бути сума для DCA щоб мало сенс? Від $100-200 на місяць. Нижче цього рівня транзакційні витрати (дорога в обмінник, час) стають непропорційними. Для менших сум краще онлайн-обмін через банк — хоч і з гіршим курсом.
Чи варто продавати долари купленими частинами теж частинами? Так, при продажу та ж логіка допомагає уникнути продажу всього на дні. Але для більшості людей продаж відбувається при конкретній потребі (відпустка, покупка), тому тут DCA менш актуальний.
Поділитись новиною: